Domain reiterstandbild.de kaufen?
Wir ziehen mit dem Projekt
reiterstandbild.de um.
Sind Sie am Kauf der Domain
reiterstandbild.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reiterstandbild.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Achatz-Körperschaften-im-Steuerrecht
Top-Angebote
Produkte zum Begriff Achatz-Körperschaften-im-Steuerrecht:
-
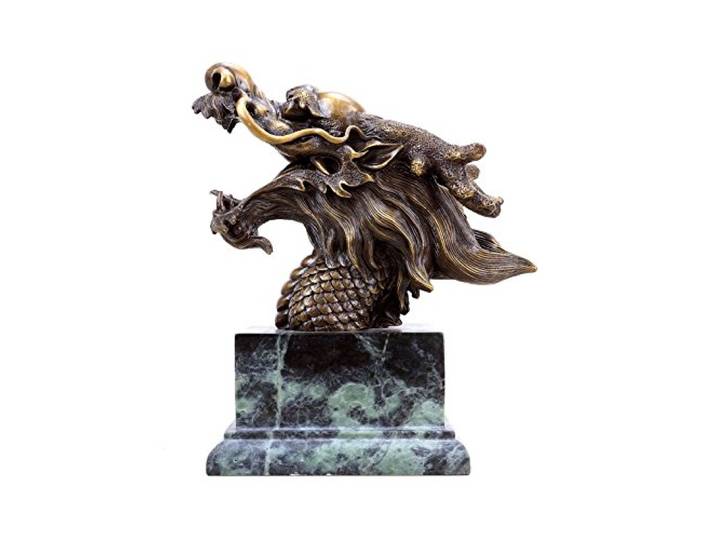
Kunst & Ambiente - Chinesischer Drachenkopf aus Bronze - Drache Lóng - signiert Martin Klein - Bronzefigur Drache - Asiatika Skulptur - China Drachen KaufenKunst & Ambiente - Chinesischer Drachenkopf aus Bronze - Drache Lóng - signiert Martin Klein - Bronzefigur Drache - Asiatika Skulptur - China Drachen Kaufen. Handgemacht Farbe:Bronze499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pepperl+Fuchs Fabrik Kurze Bauform im M18-Kunst OBR5000-18GK40A-E3V1Vorausfallmeldung=neinMit Zeitfunktion=neinMax. Schaltabstand=7000 mmMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAusführung des elektrischen Anschlusses=Steckverbinder M12Ausführung des Schaltausgangs=PNPGehäusebauform=Zylinder, GewindeLänge des Sensors=58,5 mmTastfunktion=hellschaltendWerkstoff der optischen Fläche=K...64,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pepperl+Fuchs Fabrik Kurze Bauform im M18-Kunst OBR5500-18GK40-E1Vorausfallmeldung=neinMit Zeitfunktion=neinMax. Schaltabstand=7800 mmMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAusführung des elektrischen Anschlusses=KabelAusführung des Schaltausgangs=NPNGehäusebauform=Zylinder, GewindeLänge des Sensors=40 mmTastfunktion=hellschaltendWerkstoff der optischen Fläche=KunststoffWerkst...64,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pepperl+Fuchs Fabrik Kurze Bauform im M18-Kunst OBE25M-18GK40-SE3Lieferumfang des Einwegsystems=Sender und EmpfängerVorausfallmeldung=neinMit Zeitfunktion=neinMax. Schaltabstand=35000 mmMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAusführung des elektrischen Anschlusses=KabelAusführung des Schaltausgangs=PNPGehäusebauform=Zylinder, GewindeLänge des Sensors=40 mmWerkstoff der optisch...88,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **


Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Achatz-Körperschaften-im-Steuerrecht:
-
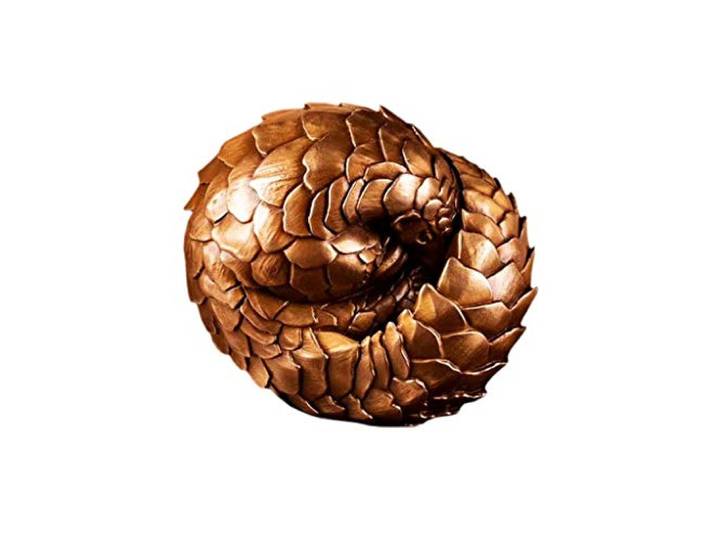
SY-Home Pangolin Statue Skulptur, Bronze Pangolin Kunst Handwerk Modell Büro Desktop Weinschrank Dekoration H5CMSY-Home Pangolin Statue Skulptur, Bronze Pangolin Kunst Handwerk Modell Büro Desktop Weinschrank Dekoration H5CM. Dies ist eine fortschrittliche Bronzestatue im verkleinerten Maßstab, die genau auf der Grundlage einer hochpräzisen 3D-gescannten Datei des Pangolins hergestellt wurde. Sie ist ein wichtiges Lehrbuch in der Geschichte der Bronze. Die ultrarealistischen Bildmerkmale sind reizend und lebendig. Die Statue besteht aus 97% Bronze-Material der Klasse L, mit ausgezeichneter Textur, einfacher und einzigartiger Form, Wachsausschmelzguss und Retro-Farben, um das gesamte Erscheinungsbild geheimnisvoll erscheinen zu lassen. Dies ist ein perfektes dekoratives Kunstwerk. Schöne Grafiken von professionellen Künstlern handgefertigt. Die gesamte Skulptur sieht wunderschön aus, aus reinem massivem Bronzematerial, hochwertigem Wachsausschmelzguss, und die Farbe verblasst nicht und fällt nicht ab. Geschenk des Segens - schöne und schöne Statuen sind die besten Segnungen. Kann als schönes Geschenk für Hochzeiten, Jubiläen, Weihnachten, Geburtstage, Einweihungspartys, Neuankömmlinge, Jungvermählten, Thanksgiving, Muttertag usw. Verwendet werden Es ist das perfekte Geschenk für jeden Skulpturenliebhaber. Alle Produktbilder sind vom gleichen Typ, wodurch garantiert werden kann, dass die Waren, die Sie erhalten, genau mit den Bildern übereinstimmen.125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
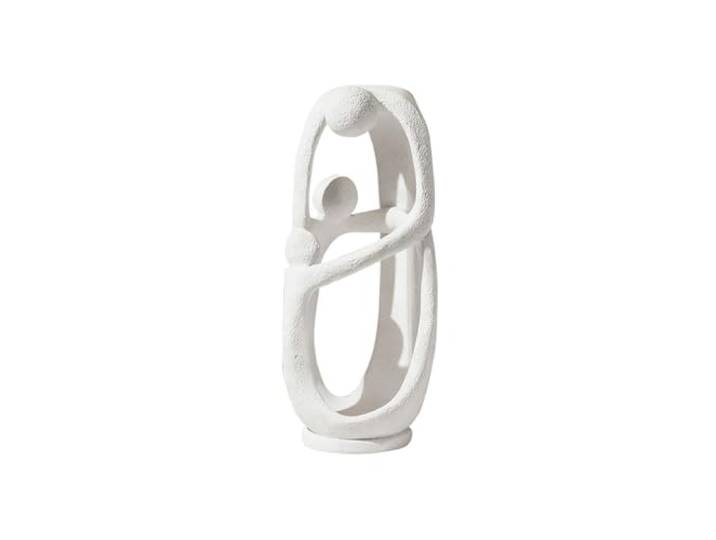
CHURICH-E Ornamente, Abstrakte Kunst-Figur-Skulptur, Moderne minimalistische Wohnzimmer-TV-Schrank, dekorative Skulptur,HeimdekorationCHURICH-E Ornamente, Abstrakte Kunst-Figur-Skulptur, Moderne minimalistische Wohnzimmer-TV-Schrank, dekorative Skulptur,Heimdekoration. Dieses Ornament eignet sich perfekt für Hochzeiten, Jubiläen oder Einweihungsfeiern und wird aufgrund seiner Zerbrechlichkeit sorgfältig behandelt Diese exquisite Skulptur, gefertigt aus dem Material eines erhobenen Mittelfingers, verleiht Ihrer Inneneinrichtung eine besondere Note. Entwickelt, um sich nahtlos in jede Umgebung einzufügen, egal ob auf einem Büroschreibtisch, einem Bücherregal in Ihrem Arbeitszimmer oder als Herzstück Ihres Couchtischs im Wohnzimmer. Platzieren Sie es an Ihrem Arbeitsplatz, um positives Denken und eine proaktive Herangehensweise an Ihre Arbeit zu fördern. Sein abstraktes künstlerisches Design wird den Empfänger an Geburtstagen, Feiertagen oder besonderen Anlässen mit Sicherheit begeistern. Ein aufmerksames Geschenk, das Schönheit mit tiefer Bedeutung verbindet. Farbe:One Color110,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunst & Ambiente - Chinesischer Drachenkopf aus Bronze - Drache Lóng - signiert Martin Klein - Bronzefigur Drache - Asiatika Skulptur - China Drachen KaufenKunst & Ambiente - Chinesischer Drachenkopf aus Bronze - Drache Lóng - signiert Martin Klein - Bronzefigur Drache - Asiatika Skulptur - China Drachen Kaufen. Handgemacht Farbe:Bronze499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pepperl+Fuchs Fabrik Kurze Bauform im M18-Kunst OBR5000-18GK40A-E3V1Vorausfallmeldung=neinMit Zeitfunktion=neinMax. Schaltabstand=7000 mmMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAusführung des elektrischen Anschlusses=Steckverbinder M12Ausführung des Schaltausgangs=PNPGehäusebauform=Zylinder, GewindeLänge des Sensors=58,5 mmTastfunktion=hellschaltendWerkstoff der optischen Fläche=K...64,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Achatz-Körperschaften-im-Steuerrecht
-
Pepperl+Fuchs Fabrik Kurze Bauform im M18-Kunst OBR5500-18GK40-E1Vorausfallmeldung=neinMit Zeitfunktion=neinMax. Schaltabstand=7800 mmMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAusführung des elektrischen Anschlusses=KabelAusführung des Schaltausgangs=NPNGehäusebauform=Zylinder, GewindeLänge des Sensors=40 mmTastfunktion=hellschaltendWerkstoff der optischen Fläche=KunststoffWerkst...64,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pepperl+Fuchs Fabrik Kurze Bauform im M18-Kunst OBE25M-18GK40-SE3Lieferumfang des Einwegsystems=Sender und EmpfängerVorausfallmeldung=neinMit Zeitfunktion=neinMax. Schaltabstand=35000 mmMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAusführung des elektrischen Anschlusses=KabelAusführung des Schaltausgangs=PNPGehäusebauform=Zylinder, GewindeLänge des Sensors=40 mmWerkstoff der optisch...88,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pepperl+Fuchs Fabrik Kurze Bauform im M18-Kunst OBD600-18GK40-E1Tastweite=0..600 mmVorausfallmeldung=neinMit Zeitfunktion=neinMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAusführung des elektrischen Anschlusses=KabelAusführung des Schaltausgangs=NPNAusführung der Schaltfunktion=Öffner (NC)Gehäusebauform=Zylinder, GewindeLänge des Sensors=40 mmWerkstoff der optischen Fläche=Kunststo...64,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pepperl+Fuchs Fabrik Kurze Bauform im M18-Kunst OBE25M-18GK40-SE1Lieferumfang des Einwegsystems=Sender und EmpfängerVorausfallmeldung=neinMit Zeitfunktion=neinMax. Schaltabstand=35000 mmMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAusführung des elektrischen Anschlusses=KabelAusführung des Schaltausgangs=NPNGehäusebauform=Zylinder, GewindeLänge des Sensors=40 mmWerkstoff der optisch...88,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.