Domain reiterstandbild.de kaufen?
Wir ziehen mit dem Projekt
reiterstandbild.de um.
Sind Sie am Kauf der Domain
reiterstandbild.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reiterstandbild.de kaufen?
Wer bezahlt Lohnsteuer?
Lohnsteuer wird von Arbeitnehmern gezahlt, die ein Einkommen aus nichtselbstständiger Arbeit beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Höhe der Lohnsteuer richtet sich nach dem Einkommen des Arbeitnehmers und wird anhand des progressiven Steuertarifs berechnet. Arbeitgeber sind verpflichtet, die Lohnsteuer korrekt zu berechnen und abzuführen. **
Lohnsteuer bei Heirat
Bei einer Heirat ändert sich in der Regel die Steuerklasse. Je nachdem, welche Steuerklasse man vorher hatte und welche nach der Heirat gilt, kann sich die Höhe der Lohnsteuer ändern. In der Regel führt eine Heirat jedoch nicht zu einer höheren Lohnsteuerbelastung. **
Ähnliche Suchbegriffe für Lohnsteuer-2023-Höhere-Sonstige
Top-Angebote
Produkte zum Begriff Lohnsteuer-2023-Höhere-Sonstige:
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klant, Michael: Bildende Kunst 1 - Ausgabe 2023Bildende Kunst 1 - Ausgabe 2023 , Mit BILDENDE KUNST entdecken Sie, wie vielfältig Kunst sein kann und wie sehr sie uns bereichert. Ihre Vielfalt zu vermitteln und Anregungen für eigene künstlerische Tätigkeiten zu geben, ist das Anliegen der neubearbeiteten Reihe. Das Lehr- und Lernangebot regt dazu an, Kunstwerke zu betrachten und über ihre Wirkungen und Bedeutungen zu sprechen. Es bewegt dazu, verschiedene Verfahren zur Herstellung von Bildern kennenzulernen und zu erproben. In 70 Kapiteln werden ausgewählte Themen vorgestellt, die sowohl zum Sehen und Verstehen als auch zum Gestalten von Bildern, Plastiken, Objekten und Modellen anregen. Die Inhalte orientieren sich an der Kunstgeschichte ebenso wie an gegenwärtigen Entwicklungen. Daher stehen neben den traditionellen künstlerischen Themen auch aktuelle Inhalte wie Umweltbewusstsein, Diversität und Interkulturalität im Fokus. BILDENDE KUNST bietet ein multimediales, flexibles System von aufeinander abgestimmten Komponenten: das Buch selbst, Arbeitsblätter für alle Kapitel, interaktive Anwendungen, Kurzfilme, Fotoreihen und Audiodateien. Diese Materialien werden durch sieben "Icons" angezeigt. Band 1 für Klasse 5/6: Das Material- und Mediensystem BILDENDE KUNST ist in insgesamt fünf Arbeitsbereiche gegliedert: Farbe, Grafik, Plastik, Architektur und Medien. Der Bereich Farbe behandelt viele Fragen, die grundsätzlich zum Malen gehören: Wie werden Farben hergestellt? Welche Bedeutung haben sie? Wie werden sie in Kunstwerken verwendet? Von Interesse sind hierbei nicht nur Gemälde, sondern auch Bilder aus bunten Papierstücken oder Abfallmaterialien. Unterschiedlichste Darstellungen, z.¿B. von Menschen, Tieren oder Pflanzen, regen zum Malen und Collagieren an. Im Abschnitt Grafik geht es vor allem um zweidimensionale Arbeiten auf Papier. Das Wort leitet sich vom griechischen Verb "graphein" ab, das soviel wie "schreiben" oder "zeichnen" bedeutet. In diesem Abschnitt werden verschiedene grafische Verfahren und Techniken aus den Bereichen Zeichnung und Druck vorgestellt. Man erfährt, wie sie entstanden sind und mit welchen Werkzeugen und Materialien sie angefertigt wurden. Wer einmal verschiedene Zeichenmaterialien wie Bleistift, Tusche oder Kohle ausprobieren möchte, findet hier zahlreiche Anregungen. In Plastik , dem nächsten Bereich, geht es um dreidimensionale Kunstwerke. Der Begriff hat hier nichts mit Kunststoff zu tun: "Plastik" ist - ebenso wie das Wort "Skulptur" - ein Oberbegriff für räumliche Arbeiten. Welche Arten von Plastiken es gibt, mit welchen Werkzeugen sie hergestellt werden und wovon sich Künstler wie Pablo Picasso zu Plastiken anregen ließen, darum geht es auf diesen Seiten. Ein Gefäß in Tierform zu gestalten, aus Draht Figuren zu biegen oder sogar sich selbst in ein "lebendes Kunstwerk" zu verwandeln - all dies sind Möglichkeiten, zu plastischen Kunstwerken zu kommen. Der Abschnitt Architektur stellt unterschiedlichste Werke der Baukunst vor - von der Urhütte bis zum modernen Hochhaus. Dabei geht es um einfache Wohnbauten ebenso wie um außergewöhnliche Bauwerke, z.¿B. Baumhäuser, Türme oder Wolkenkratzer. In diesem Abschnitt finden sich unter anderem viele Anregungen zum Modellbau: für Labyrinthe, Schutzhütten, Lehmdörfer und vieles mehr. Medien ist der Plural des lateinischen Wortes "Medium". Dieses bezeichnet ein "Mittel, etwas mitzuteilen". Meistens sind damit die sogenannten "Massenmedien" gemeint, z.¿B. Fotos, Filme oder Comics, die aber auch sehr persönlich und individuell gestaltet werden können. Man spricht daher auch von "Medienkunst". In diesem Abschnitt lassen sich ausgewählte Beispiele der Medienkunst daraufhin untersuchen, wie sie hergestellt werden und wie sie funktionieren. Einen Comic zu zeichnen oder eine selbst entworfene Figur mit der Kamera und dem Computer zu "animieren", kann zu spannenden Ergebnissen führen und einem selbst und anderen Freude bereiten. BILDENDE KUNST lässt Lehrerinnen und Lehrer selbst die Kunstwerke, Einzelkapitel und Themen auswählen, die für die Klasse oder für die Einzelnen spannend, lehrreich und geeignet sind. Die Anregungen, die sich in jedem Kapitel finden, können leicht verändert werden, um sie besser der jeweiligen Situation anzupassen. Sie sollen im Zusammenspiel mit den digitalen Bausteinen auch Hinweise für die Beschäftigung außerhalb des Kunstunterrichts geben. Wir wünschen viel Freude beim Entdecken der neuen BILDENDEN KUNST ! , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 202306, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Bildende Kunst / Ausgabe 2023##, Autoren: Klant, Michael, Redaktion: Klant, Michael, Seitenzahl/Blattzahl: 160, Keyword: Schülerband; Unterrichtswerke, Fachschema: Kunstunterricht / Schulbuch~Kunsterziehung~Kunstunterricht, Bildungsmedien Fächer: Kunst, Bildende Kunst, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: 5.Lernjahr~6.Lernjahr~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für die Oberschule~Für die Realschule~Für die Realschule plus~Für das Gymnasium~Für die Integrierte Gesamtschule~für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: RES, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Kunst und Design, Thema: Verstehen, Schulform: RES GYM, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 229, Breite: 194, Höhe: 14, Gewicht: 458, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000065634001 V60286-9783141343007-1 B0000065634002 V60286-9783141343007-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Realschule, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind sonstige Sachbezüge?
Was sind sonstige Sachbezüge? Sonstige Sachbezüge sind Leistungen des Arbeitgebers, die nicht in Form von Geld ausgezahlt werden, sondern in Form von Sachleistungen. Dazu zählen beispielsweise die Überlassung eines Dienstwagens, die Bereitstellung von Mahlzeiten oder die Übernahme von Kinderbetreuungskosten. Diese Sachbezüge sind steuer- und sozialversicherungspflichtig und müssen in der Lohnabrechnung berücksichtigt werden. Arbeitnehmer können von diesen Sachbezügen profitieren, da sie zusätzliche Leistungen erhalten, die ihren Arbeitsalltag erleichtern können. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Was sind sonstige Energieträger?
Was sind sonstige Energieträger? Sonstige Energieträger sind Energiequellen, die nicht zu den konventionellen Energieträgern wie Kohle, Öl, Gas oder erneuerbaren Energien wie Sonne, Wind oder Wasser zählen. Dazu gehören beispielsweise Biomasse, Geothermie, Kernenergie und Wasserstoff. Diese Energieträger haben jeweils spezifische Vor- und Nachteile hinsichtlich ihrer Verfügbarkeit, Umweltverträglichkeit und Effizienz. Ihre Nutzung spielt eine wichtige Rolle bei der Diversifizierung der Energieversorgung und der Reduzierung von Treibhausgasemissionen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Lohnsteuer-2023-Höhere-Sonstige:
-
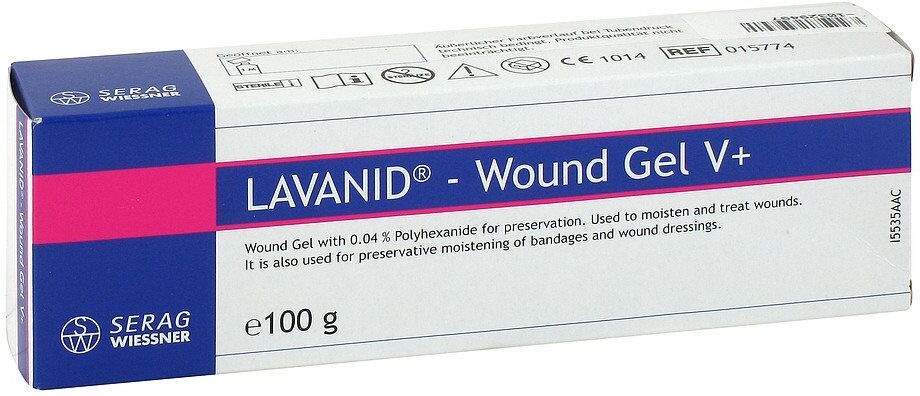
Lavanid-Wundgel V+ (höhere Viskosität) 100 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr74,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bezahlt Lohnsteuer?
Lohnsteuer wird von Arbeitnehmern gezahlt, die ein Einkommen aus nichtselbstständiger Arbeit beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Höhe der Lohnsteuer richtet sich nach dem Einkommen des Arbeitnehmers und wird anhand des progressiven Steuertarifs berechnet. Arbeitgeber sind verpflichtet, die Lohnsteuer korrekt zu berechnen und abzuführen. **
-
Lohnsteuer bei Heirat
Bei einer Heirat ändert sich in der Regel die Steuerklasse. Je nachdem, welche Steuerklasse man vorher hatte und welche nach der Heirat gilt, kann sich die Höhe der Lohnsteuer ändern. In der Regel führt eine Heirat jedoch nicht zu einer höheren Lohnsteuerbelastung. **
-
Was sind sonstige Sachbezüge?
Was sind sonstige Sachbezüge? Sonstige Sachbezüge sind Leistungen des Arbeitgebers, die nicht in Form von Geld ausgezahlt werden, sondern in Form von Sachleistungen. Dazu zählen beispielsweise die Überlassung eines Dienstwagens, die Bereitstellung von Mahlzeiten oder die Übernahme von Kinderbetreuungskosten. Diese Sachbezüge sind steuer- und sozialversicherungspflichtig und müssen in der Lohnabrechnung berücksichtigt werden. Arbeitnehmer können von diesen Sachbezügen profitieren, da sie zusätzliche Leistungen erhalten, die ihren Arbeitsalltag erleichtern können. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Ähnliche Suchbegriffe für Lohnsteuer-2023-Höhere-Sonstige
-
Klant, Michael: Bildende Kunst 1 - Ausgabe 2023Bildende Kunst 1 - Ausgabe 2023 , Mit BILDENDE KUNST entdecken Sie, wie vielfältig Kunst sein kann und wie sehr sie uns bereichert. Ihre Vielfalt zu vermitteln und Anregungen für eigene künstlerische Tätigkeiten zu geben, ist das Anliegen der neubearbeiteten Reihe. Das Lehr- und Lernangebot regt dazu an, Kunstwerke zu betrachten und über ihre Wirkungen und Bedeutungen zu sprechen. Es bewegt dazu, verschiedene Verfahren zur Herstellung von Bildern kennenzulernen und zu erproben. In 70 Kapiteln werden ausgewählte Themen vorgestellt, die sowohl zum Sehen und Verstehen als auch zum Gestalten von Bildern, Plastiken, Objekten und Modellen anregen. Die Inhalte orientieren sich an der Kunstgeschichte ebenso wie an gegenwärtigen Entwicklungen. Daher stehen neben den traditionellen künstlerischen Themen auch aktuelle Inhalte wie Umweltbewusstsein, Diversität und Interkulturalität im Fokus. BILDENDE KUNST bietet ein multimediales, flexibles System von aufeinander abgestimmten Komponenten: das Buch selbst, Arbeitsblätter für alle Kapitel, interaktive Anwendungen, Kurzfilme, Fotoreihen und Audiodateien. Diese Materialien werden durch sieben "Icons" angezeigt. Band 1 für Klasse 5/6: Das Material- und Mediensystem BILDENDE KUNST ist in insgesamt fünf Arbeitsbereiche gegliedert: Farbe, Grafik, Plastik, Architektur und Medien. Der Bereich Farbe behandelt viele Fragen, die grundsätzlich zum Malen gehören: Wie werden Farben hergestellt? Welche Bedeutung haben sie? Wie werden sie in Kunstwerken verwendet? Von Interesse sind hierbei nicht nur Gemälde, sondern auch Bilder aus bunten Papierstücken oder Abfallmaterialien. Unterschiedlichste Darstellungen, z.¿B. von Menschen, Tieren oder Pflanzen, regen zum Malen und Collagieren an. Im Abschnitt Grafik geht es vor allem um zweidimensionale Arbeiten auf Papier. Das Wort leitet sich vom griechischen Verb "graphein" ab, das soviel wie "schreiben" oder "zeichnen" bedeutet. In diesem Abschnitt werden verschiedene grafische Verfahren und Techniken aus den Bereichen Zeichnung und Druck vorgestellt. Man erfährt, wie sie entstanden sind und mit welchen Werkzeugen und Materialien sie angefertigt wurden. Wer einmal verschiedene Zeichenmaterialien wie Bleistift, Tusche oder Kohle ausprobieren möchte, findet hier zahlreiche Anregungen. In Plastik , dem nächsten Bereich, geht es um dreidimensionale Kunstwerke. Der Begriff hat hier nichts mit Kunststoff zu tun: "Plastik" ist - ebenso wie das Wort "Skulptur" - ein Oberbegriff für räumliche Arbeiten. Welche Arten von Plastiken es gibt, mit welchen Werkzeugen sie hergestellt werden und wovon sich Künstler wie Pablo Picasso zu Plastiken anregen ließen, darum geht es auf diesen Seiten. Ein Gefäß in Tierform zu gestalten, aus Draht Figuren zu biegen oder sogar sich selbst in ein "lebendes Kunstwerk" zu verwandeln - all dies sind Möglichkeiten, zu plastischen Kunstwerken zu kommen. Der Abschnitt Architektur stellt unterschiedlichste Werke der Baukunst vor - von der Urhütte bis zum modernen Hochhaus. Dabei geht es um einfache Wohnbauten ebenso wie um außergewöhnliche Bauwerke, z.¿B. Baumhäuser, Türme oder Wolkenkratzer. In diesem Abschnitt finden sich unter anderem viele Anregungen zum Modellbau: für Labyrinthe, Schutzhütten, Lehmdörfer und vieles mehr. Medien ist der Plural des lateinischen Wortes "Medium". Dieses bezeichnet ein "Mittel, etwas mitzuteilen". Meistens sind damit die sogenannten "Massenmedien" gemeint, z.¿B. Fotos, Filme oder Comics, die aber auch sehr persönlich und individuell gestaltet werden können. Man spricht daher auch von "Medienkunst". In diesem Abschnitt lassen sich ausgewählte Beispiele der Medienkunst daraufhin untersuchen, wie sie hergestellt werden und wie sie funktionieren. Einen Comic zu zeichnen oder eine selbst entworfene Figur mit der Kamera und dem Computer zu "animieren", kann zu spannenden Ergebnissen führen und einem selbst und anderen Freude bereiten. BILDENDE KUNST lässt Lehrerinnen und Lehrer selbst die Kunstwerke, Einzelkapitel und Themen auswählen, die für die Klasse oder für die Einzelnen spannend, lehrreich und geeignet sind. Die Anregungen, die sich in jedem Kapitel finden, können leicht verändert werden, um sie besser der jeweiligen Situation anzupassen. Sie sollen im Zusammenspiel mit den digitalen Bausteinen auch Hinweise für die Beschäftigung außerhalb des Kunstunterrichts geben. Wir wünschen viel Freude beim Entdecken der neuen BILDENDEN KUNST ! , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 202306, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Bildende Kunst / Ausgabe 2023##, Autoren: Klant, Michael, Redaktion: Klant, Michael, Seitenzahl/Blattzahl: 160, Keyword: Schülerband; Unterrichtswerke, Fachschema: Kunstunterricht / Schulbuch~Kunsterziehung~Kunstunterricht, Bildungsmedien Fächer: Kunst, Bildende Kunst, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: 5.Lernjahr~6.Lernjahr~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für die Oberschule~Für die Realschule~Für die Realschule plus~Für das Gymnasium~Für die Integrierte Gesamtschule~für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: RES, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Kunst und Design, Thema: Verstehen, Schulform: RES GYM, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 229, Breite: 194, Höhe: 14, Gewicht: 458, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000065634001 V60286-9783141343007-1 B0000065634002 V60286-9783141343007-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Realschule, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lavanid Wundgel V+ Höhere Viskosität 100 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr64,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
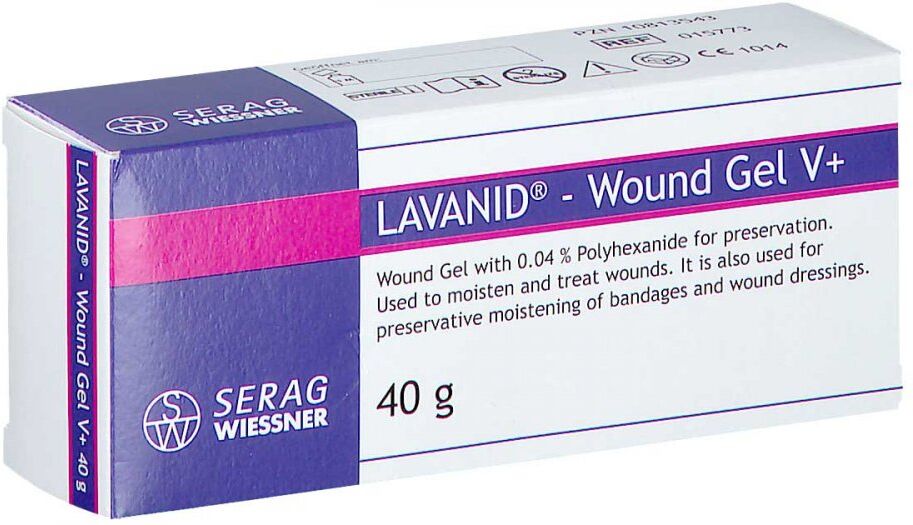
Lavanid Wundgel V+ (höhere Viskosität) 40 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr35,51 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Energieträger?
Was sind sonstige Energieträger? Sonstige Energieträger sind Energiequellen, die nicht zu den konventionellen Energieträgern wie Kohle, Öl, Gas oder erneuerbaren Energien wie Sonne, Wind oder Wasser zählen. Dazu gehören beispielsweise Biomasse, Geothermie, Kernenergie und Wasserstoff. Diese Energieträger haben jeweils spezifische Vor- und Nachteile hinsichtlich ihrer Verfügbarkeit, Umweltverträglichkeit und Effizienz. Ihre Nutzung spielt eine wichtige Rolle bei der Diversifizierung der Energieversorgung und der Reduzierung von Treibhausgasemissionen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
-
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.